Tiền lẻ cuối tháng: cách những hộ gia đình thu nhập vừa phải vẫn để dành được
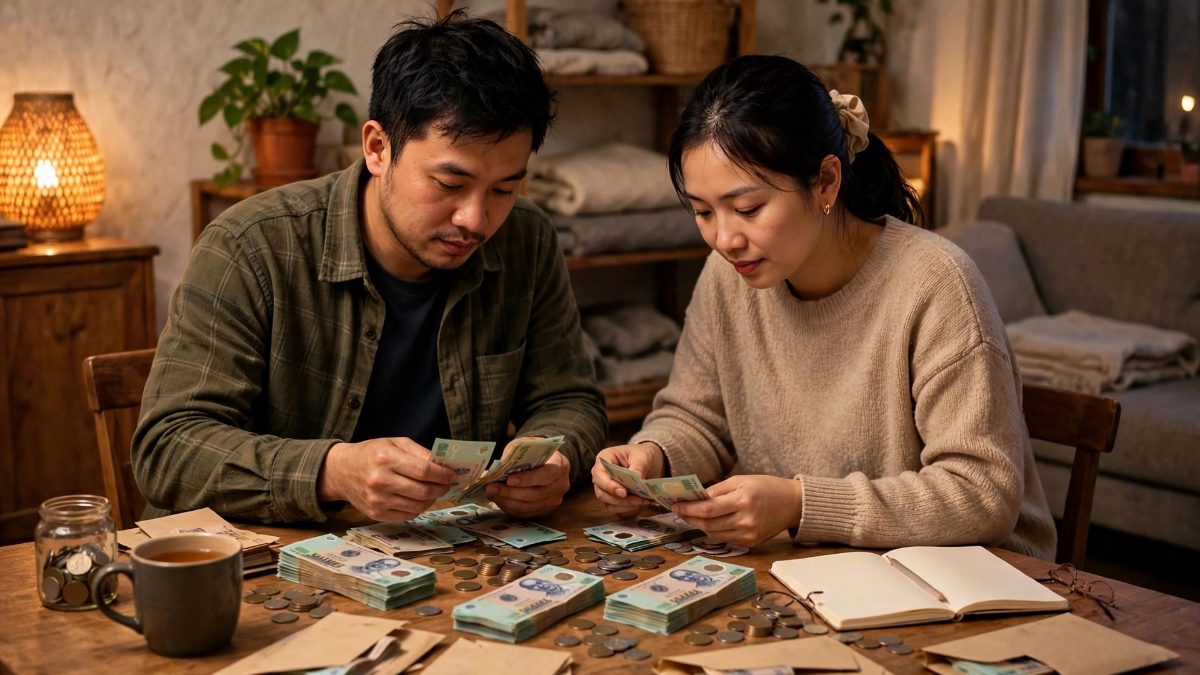
Không phải cứ thu nhập cao mới để dành được. Nhiều gia đình thu nhập vừa phải vẫn có khoản dự phòng, nhờ những cách quản lý tiền đơn giản đến mức ai cũng làm được, miễn là kiên trì.
Gia đình anh Tuấn, chị Hoa ở một khu tập thể cũ tại Hà Nội có tổng thu nhập khoảng 22 triệu đồng một tháng. Hai vợ chồng, một đứa con học lớp 3, tiền thuê nhà không mất vì ở nhà bố mẹ để lại, nhưng tiền học thêm, tiền ăn, tiền điện nước, tiền xăng xe cộng lại cũng ngốn gần hết. Vậy mà cuối năm ngoái, họ vẫn có khoản tiết kiệm hơn 30 triệu đồng để sửa lại nhà vệ sinh và mua một chiếc tủ lạnh mới.
Hỏi bí quyết, chị Hoa cười: “Nhà mình không có bí quyết gì cao siêu, chỉ là chia tiền ra từ đầu tháng và không đụng vào khoản đã chia”. Nghe đơn giản, nhưng làm được đều đặn cả năm mới là chuyện khó.
Chia tiền ngay khi lương về
Nguyên tắc đầu tiên của gia đình này là chia tiền ngay trong ngày lương về, chứ không đợi đến cuối tháng xem còn bao nhiêu thì để dành. Tiền nhà, tiền học của con, tiền ăn, tiền tiết kiệm được tách ra thành từng phong bì riêng, cả phong bì giấy thật lẫn tài khoản riêng trên điện thoại. Khoản tiết kiệm được chuyển đi trước, coi như một khoản chi bắt buộc, không phải phần còn thừa.
Số tiền tiết kiệm không lớn, chỉ khoảng 2 triệu đồng một tháng, tương đương chưa đến 10% thu nhập. Nhưng chính vì nhỏ nên họ làm được đều đặn. Nhiều người đặt mục tiêu tiết kiệm 30-40% thu nhập rồi bỏ cuộc sau hai tháng vì quá sức. Tiết kiệm ít mà bền, cuối cùng lại hơn tiết kiệm nhiều mà đứt quãng.
Tiền ăn được tính theo tuần thay vì theo tháng. Mỗi tuần chị Hoa rút một khoản cố định đi chợ, hết thì thôi, không rút thêm. Cách này khiến chị phải tính toán thực đơn cả tuần, mua đúng lượng cần dùng, hạn chế đồ ăn thừa phải bỏ đi. Theo chị tính, riêng việc bớt lãng phí thực phẩm đã tiết kiệm được vài trăm nghìn mỗi tháng.
Những khoản rò rỉ nhỏ mà ít ai để ý
Khi ngồi rà soát lại chi tiêu, vợ chồng anh Tuấn phát hiện nhiều khoản rò rỉ nhỏ mà trước đây không ai để ý. Gói cước điện thoại của cả hai vợ chồng đều cao hơn nhu cầu thực tế, chỉ riêng việc đổi sang gói rẻ hơn đã tiết kiệm được gần 200.000 đồng một tháng. Các ứng dụng xem phim, nghe nhạc đăng ký rồi quên không dùng cũng được hủy bớt, chỉ giữ lại một dịch vụ cả nhà cùng xem.
Tiền ăn ngoài là khoản rò rỉ lớn nhất. Trước đây, vì bận rộn, gia đình ăn ngoài hoặc đặt đồ ăn giao tận nơi ba bốn lần một tuần. Chị Hoa thay đổi bằng cách nấu sẵn đồ ăn cho hai ba ngày, chia hộp mang đi làm. Không phải ngày nào cũng nấu cầu kỳ, có hôm chỉ là cơm với trứng và rau luộc, nhưng tính ra mỗi tháng tiết kiệm được hơn một triệu đồng.
Có quỹ dự phòng cho những việc bất ngờ
Điểm khác biệt lớn nhất của gia đình này so với nhiều gia đình cùng thu nhập là họ có quỹ dự phòng riêng. Ngoài khoản tiết kiệm dài hạn, họ để riêng một khoản nhỏ cho những việc bất ngờ: con ốm phải đi viện, xe hỏng phải sửa, đồ điện trong nhà đột ngột hỏng. Khoản này chỉ khoảng 500.000 đồng một tháng, nhưng khi có việc gấp, họ không phải vay nóng hay rút từ khoản tiết kiệm dài hạn.
Cũng cần nói rõ, cách làm của gia đình anh Tuấn không phải là thắt lưng buộc bụng khổ sở. Họ vẫn đi ăn ngoài vào cuối tuần, vẫn mua quà sinh nhật cho con, vẫn về quê thăm bố mẹ mỗi dịp lễ. Khác biệt nằm ở chỗ mọi khoản chi đều có kế hoạch trước, chứ không phải chi theo cảm hứng rồi cuối tháng ngồi lo.
Tiết kiệm, suy cho cùng, không phải là chuyện của người giàu. Đó là chuyện của người biết mình có bao nhiêu, cần chi những gì, và chịu khó chia tiền ra ngay từ đầu tháng. Những hộ gia đình thu nhập vừa phải vẫn để dành được, không phải vì họ kiếm nhiều hơn người khác, mà vì họ để ý đến từng khoản tiền lẻ mà nhiều người vẫn bỏ qua.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Ngân sách Tết cho gia đình: chia tiền theo nhóm việc để chi tiêu không vượt tay
Cuối năm là thời điểm chi tiêu tăng mạnh nhất, từ mua sắm, quà biếu đến sửa sang nhà cửa. Một ngân sách được lập sớm sẽ giúp gia đình đón Tết vui mà không lo hụt hơi.
Quốc hội chốt mục tiêu GDP năm 2026 từ 10% trở lên
Sáng 13/11, Quốc hội thông qua Nghị quyết về kế hoạch phát triển kinh tế - xã hội năm 2026 với 429/433 đại biểu tán thành. Mục tiêu tăng trưởng GDP từ 10% trở lên đi kèm hàng loạt chỉ tiêu về việc làm, an sinh và cải cách hành chính.
Chi tiết 3 siêu xe của bà Trương Mỹ Lan sắp đấu giá: Giá khởi điểm 8,7 tỷ
Chi tiết 3 chiếc xe sang Maybach, BMW, Lexus của bà Trương Mỹ Lan sắp được đấu giá ngày 22/5 với tổng giá khởi điểm 8,7 tỷ đồng. Xem ngay điều kiện tham gia!
Đột phá liên kết du lịch Tây Bắc 2026-2030: Thái Nguyên khẳng định vị thế
Thái Nguyên cùng 7 tỉnh Tây Bắc ký kết hợp tác phát triển du lịch 2026-2030, tập trung chuyển đổi số và du lịch xanh để xây dựng thương hiệu vùng bền vững. Xem ngay!